As ideias do economista André Lara Resende, considerado um dos “pais” do Plano Real, doutor em economia pelo Instituto de Tecnologia de Massachusetts (MIT) e ex-presidente do BNDES, provocaram esta semana uma reação desproporcional do mercado financeiro e divulgadas pela mídia corporativa. O possível encontro com o presidente Luiz Inácio Lula da Silva, imediatamente desmentido pelo governo, foi a gota d’água, com a ameaça de forte fuga para a moeda estrangeira e à saída de posições em títulos públicos.
Lara Resende publicou recentemente na plataforma de newsletters Substack o artigo “Eu acuso: uma proposta para eliminar os juros absurdos”. Nele, questiona um mecanismo que considera uma herança da época da hiperinflação brasileira: a existência de uma parcela muito grande da dívida pública remunerada diretamente pela taxa Selic.
Ele acusa o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros, que é a principal causa do desequilíbrio fiscal que diz combater. Acusa a imprensa corporativa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. E acusa os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.
Existe uma mudança conceitual importante na proposta de Lara Resende: a taxa de juros deixa de ser tratada apenas como instrumento de combate à inflação e passa a ser considerada também uma variável fundamental para a sustentabilidade da dívida pública.
Isso abre uma discussão econômica relevante sobre até que ponto é razoável que o Banco Central, ao aumentar os juros para controlar a inflação, eleve simultaneamente o custo de financiamento do próprio Estado?
A desindexação da dívida pública da Selic é uma das ideias centrais da proposta do economista. Atualmente, uma parcela expressiva dos títulos públicos brasileiros é formada pelas LFTs (Letras Financeiras do Tesouro), cuja remuneração acompanha a taxa Selic. Assim, quando o Banco Central aumenta a Selic para combater a inflação, aumenta também o custo de remuneração de uma parcela muito grande da dívida pública.
Enquanto a Selic permanece elevada, o governo continua pagando juros elevados aos detentores desses títulos. Diferentemente de uma dívida prefixada, cujo custo já está definido, a dívida indexada à Selic transmite imediatamente as mudanças da taxa básica para o custo do endividamento. É justamente esse mecanismo que Lara Resende considera inadequado para uma economia que já superou a hiperinflação.
A desindexação não aconteceria integralmente de imediato. As LFTs, atualmente chamadas Tesouro Selic, seriam afetadas mais rapidamente, enquanto os títulos prefixados e indexados à inflação teriam seus custos alterados à medida que fossem vencendo e sendo substituídos.
Ele salienta que ao se excluir o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida. Uma dívida expressiva, sim, em torno de 80% do PIB, mas quase que integralmente em moeda nacional e nas mãos de residentes no país.”
O cerne do problema fiscal está no serviço da dívida. Todo o resto é secundário. O custo médio da dívida chegou a 12,68% ao ano em junho deste ano. Sobre uma dívida bruta (DBGG) de R$ 10,9 trilhões, equivalente a 82,5% do PIB, significa um custo de R$ 1,4 trilhão, ou 10,5% do PIB ao ano. Mesmo sobre a dívida líquida, a conta de juros chega a 8,7% do PIB.
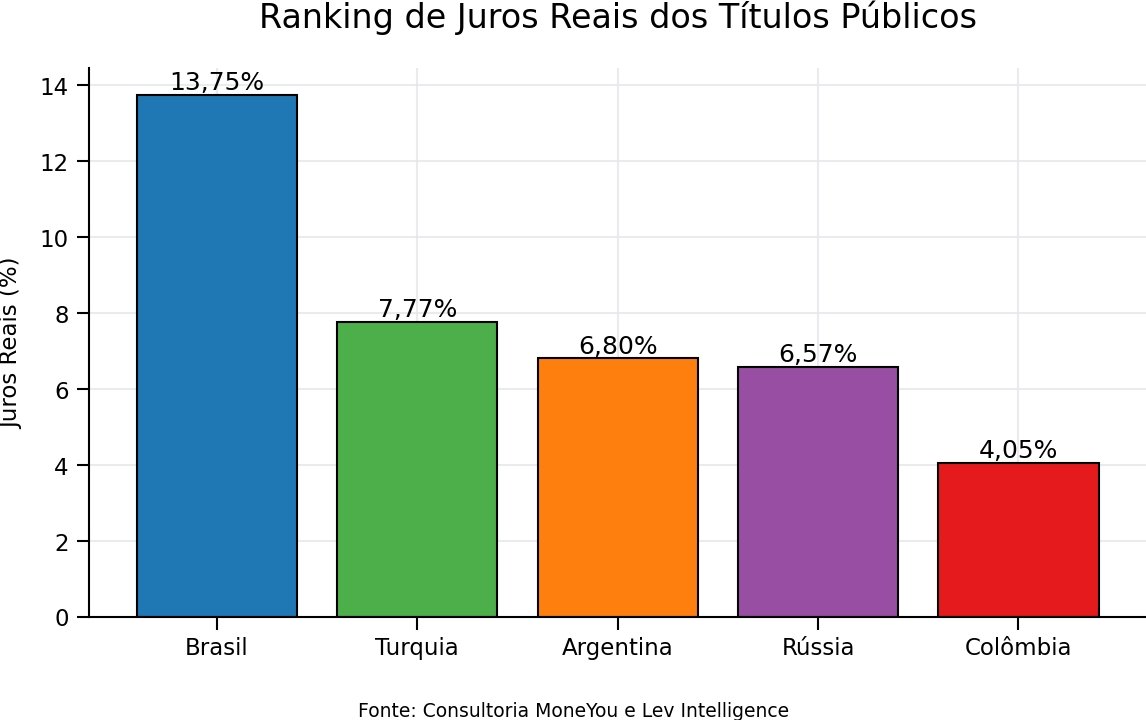
Para Lara Resende, “o aumento da relação dívida/PIB tem um único motor: a absurda taxa de juros fixada pelo Banco Central. Todos estão de acordo: a taxa de juros é um problema. Inviabiliza o crédito para a produção e o consumo, provoca o endividamento insustentável das famílias e das empresas e desestimula o investimento produtivo. Além disso, dado que a dívida pública está nas mãos da parcela mais rica da população, agrava a concentração de renda e riqueza, como parece ter finalmente percebido a grande imprensa, a julgar pelo recente editorial do jornal Folha de S. Paulo.”
A proposta
O economista propõe um novo Conselho Fiscal e Monetário Nacional, CFMN, que definiria metas fiscais e monetárias para um período de quatro a cinco anos à frente. As metas fiscais seriam pautadas pela racionalização e simplificação da arrecadação e dos gastos de custeio e de investimentos. As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros.
O Banco Central, que se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, atualmente de 3,0% ao ano, e taxa de crescimento nominal potencial, ou seja, a meta da inflação somada ao crescimento real potencial, o que hoje seria em torno de 5,5% ao ano (3% de inflação mais 2,5% de crescimento). Só em casos excepcionais, autorizados pelo CFMN, a taxa básica poderia ser inferior ao piso – a meta de inflação – ou superior ao teto – o crescimento nominal do PIB potencial – do intervalo.
Para dar início ao novo regime fiscal e monetário, o Banco Central anunciaria a redução gradual do juro básico, ao longo de cerca de 12 meses, para a taxa de crescimento nominal potencial mais um spread transitório de segurança de 2%, isto é, perto de 7,5% ao ano. Este spread de segurança seria periodicamente reavaliado e gradualmente reduzido até ser eliminado.
O economista reconhece que a redução dos juros pode provocar a saída de parte dos capitais estrangeiros que entram no Brasil atraídos pela elevada remuneração. São operações conhecidas como carry trade, nas quais investidores tomam empréstimos em países com juros baixos para aplicar em países que oferecem juros mais altos, lucrando com a diferença entre as taxas.
Uma redução da Selic poderia tornar essas aplicações menos atraentes, levando investidores a retirar recursos do Brasil e comprar dólares, pressionando a cotação da moeda estadunidense. A redução da Selic pode diminuir a atratividade do carry trade, mas não significa necessariamente uma saída proporcional de capitais estrangeiros. Isso dependerá também das expectativas sobre o câmbio, da inflação, do risco percebido do Brasil e dos juros internacionais.
Para evitar uma desvalorização cambial muito entuada, Lara Resende propõe que o Banco Central utilize parte das reservas internacionais para vender dólares no mercado e aumentar sua oferta. Com reservas internacionais de mais de US$ 350 bilhões, conforme ele, o Banco Central tem munição de sobra para isso. Os dois canais pelos quais a redução do juro poderia pressionar a inflação no curto prazo estão, assim, neutralizados no Brasil: o fiscal, pela dívida curta; o cambial, pelas reservas.
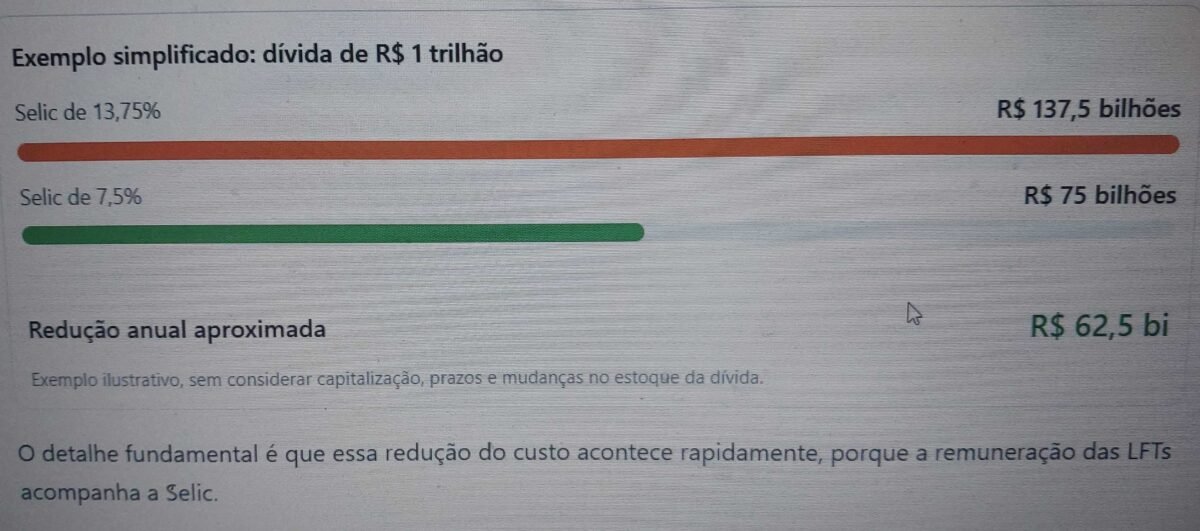
A redução da Selic não provocaria necessariamente uma pressão inflacionária pelo canal fiscal porque mais da metade da dívida pública tem remuneração vinculada à própria taxa Selic e, portanto, seu custo cai rapidamente quando os juros diminuem. Por exemplo, a dívida de R$ 1 trilhão, com Selic de 13,75%, tem um custo anual de R$ 137,5 bilhões. Já com Selic de 7,5% o custo cai para R$ 75 bilhões. O detalhe fundamental é que essa redução do custo acontece rapidamente, porque a remuneração das LFTs acompanha a Selic. É isso que Lara Resende chama de vantagem da dívida curta.
Segundo o economista, o Brasil tem problemas sociais e institucionais graves. Nenhum deles tem solução fácil. “Exigem inteligência na formulação de propostas, bom senso na costura de apoio político e competência na implementação. A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica.”